RBI MPC બેઠકના પરિણામોની જાહેરાત કરવામાં આવી છે. રેપો રેટ 5.25 ટકાથી વધારીને 5.50 ટકા કરવામાં આવ્યો છે. તેની તમારી EMI પર શું અસર પડશે, ચાલો વિગતવાર સમજીએ.
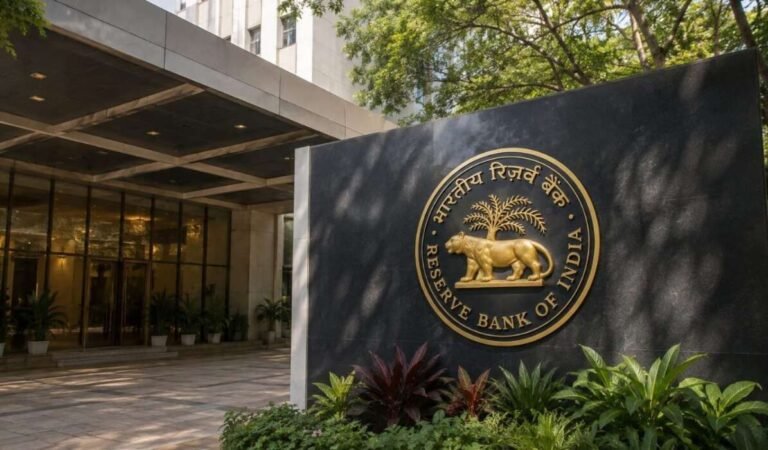
ભારતીય રિઝર્વ બેન્કે પોતાની મોનેટરી પોલિસી અંગે મહત્વનો નિર્ણય જાહેર કર્યો છે. મોનેટરી પોલિસી કમિટીએ સર્વસંમતિથી રેપો રેટમાં 25 બેસિસ પોઈન્ટનો વધારો કરવાનો નિર્ણય લીધો છે. RBI ગવર્નર સંજય મલ્હોત્રાએ બુધવારે આ અંગે માહિતી આપી હતી. આ જાહેરાત પર સમગ્ર દેશની નજર હતી, કારણ કે તેની સીધી અસર સામાન્ય માણસના ખિસ્સા પર પડી શકે છે.
રેપો રેટ વધવાથી EMI પર શું અસર પડશે?
RBI દ્વારા રેપો રેટ 5.25 ટકાથી વધારીને 5.50 ટકા કરવામાં આવ્યો છે. એટલે કે તેમાં 0.25 ટકા અથવા 25 બેસિસ પોઈન્ટનો વધારો થયો છે. તેનો સીધો અર્થ એ છે કે બેન્કો માટે ભંડોળ મેળવવું મોંઘું થઈ શકે છે. પરિણામે બેન્કો હોમ લોન સહિતની લોનના વ્યાજદરમાં વધારો કરી શકે છે.
આ ગણતરીને આ રીતે સમજો
જો તમે 8.5 ટકાના વ્યાજ દરે 20 વર્ષ માટે ₹30 લાખની હોમ લોન લીધી છે, તો તમારી હાલની માસિક EMI આશરે ₹26,035 થાય છે. વ્યાજ દરમાં 0.25 ટકાનો વધારો થતાં, એટલે કે વ્યાજ દર 8.75 ટકા થતાં, EMI વધીને આશરે ₹26,511 થઈ શકે છે.
આ રીતે તમારી માસિક EMIમાં લગભગ ₹476નો વધારો થશે. એટલે કે વર્ષમાં આશરે ₹5,712 વધુ ચૂકવવા પડશે. જોકે, કેટલીક વખત બેન્કો EMI વધારવાને બદલે લોનની સમયમર્યાદા વધારી દે છે. આવી સ્થિતિમાં ગ્રાહક પર કુલ વ્યાજનો બોજ વધી શકે છે.
તે જ રીતે, ₹50 લાખની લોન 25 વર્ષ માટે 7.50 ટકાના વ્યાજ દરે લેવામાં આવે તો માસિક EMI આશરે ₹36,950 થાય છે. જો રેપો રેટમાં થયેલો સંપૂર્ણ વધારો બેન્ક ગ્રાહકો સુધી પહોંચાડે અને વ્યાજ દર 7.75 ટકા થઈ જાય, તો EMI આશરે ₹817 વધીને ₹37,767 થઈ શકે છે.
આ સમગ્ર લોનની અવધિ દરમિયાન વધારાનો વ્યાજ ખર્ચ આશરે ₹2.45 લાખ સુધી પહોંચી શકે છે. મોટી લોનમાં આ વધારાનો બોજ વધુ હોઈ શકે છે. બેન્કો કાં તો માસિક EMI વધારી શકે છે અથવા લોનની સમયમર્યાદા વધારી શકે છે. બંને સ્થિતિમાં લોન લેનારને વધુ રકમ ચૂકવવી પડી શકે છે.
મોનેટરી પોલિસી કમિટીનો શું છે અભિગમ?
મોનેટરી પોલિસી કમિટીએ ઓગસ્ટમાં રેપો રેટને 5.25 ટકા પર સ્થિર રાખ્યો હતો. તે સમયે કમિટીએ મોંઘવારીના વલણ અંગે વધુ સ્પષ્ટતા મળવાની રાહ જોવાનો નિર્ણય લીધો હતો. આર્થિક વૃદ્ધિ અને મોંઘવારી વચ્ચે સંતુલન જાળવવા પર ભાર મૂકવામાં આવ્યો હતો.
કમિટીનો તટસ્થ અભિગમ દર્શાવે છે કે RBI આર્થિક સ્થિતિ અને મોંઘવારીના વલણ પર નજીકથી નજર રાખી રહ્યું છે.
રેપો રેટ કેમ મહત્વપૂર્ણ છે?
રેપો રેટ એ વ્યાજ દર છે જેના પર કોમર્શિયલ બેન્કો RBI પાસેથી નાણાં ઉધાર લે છે. આ દરમાં ફેરફાર થવાથી બેન્કો દ્વારા આપવામાં આવતી લોનના વ્યાજ દરો પર સીધી અસર પડી શકે છે.
રેપો રેટમાં વધારા-ઘટાડાથી હોમ લોન, કાર લોન અને અન્ય ગ્રાહક લોન મોંઘી અથવા સસ્તી થઈ શકે છે. તેથી તેની સીધી અસર સામાન્ય લોકો અને ઉદ્યોગો પર પડે છે.
RBI મોંઘવારીને નિયંત્રિત કરવા અને આર્થિક વૃદ્ધિને પ્રોત્સાહન આપવા માટે રેપો રેટનો ઉપયોગ કરે છે.
RBI MPC આ નિર્ણય કયા આધારે લે છે?
RBIની મોનેટરી પોલિસી કમિટીની બેઠકમાં દેશની આર્થિક સ્થિતિ અને ખાસ કરીને મોંઘવારીના દરને ધ્યાનમાં રાખીને નિર્ણય લેવામાં આવે છે.
જો બજારમાં મોંઘવારી ખૂબ વધારે હોય, તો RBI રેપો રેટમાં વધારો કરી શકે છે અથવા તેને ઊંચા સ્તરે જાળવી શકે છે. તેનો હેતુ લોન મોંઘી કરીને ખર્ચ ઘટાડવાનો અને મોંઘવારીને નિયંત્રિત કરવાનો હોય છે.
બીજી તરફ, જ્યારે અર્થવ્યવસ્થાની ગતિ વધારવાની જરૂરિયાત હોય ત્યારે વ્યાજ દરોમાં ઘટાડો કરવામાં આવી શકે છે, જેથી લોન સસ્તી બને અને લોકો તથા ઉદ્યોગો વધુ ખર્ચ અને રોકાણ કરી શકે.